
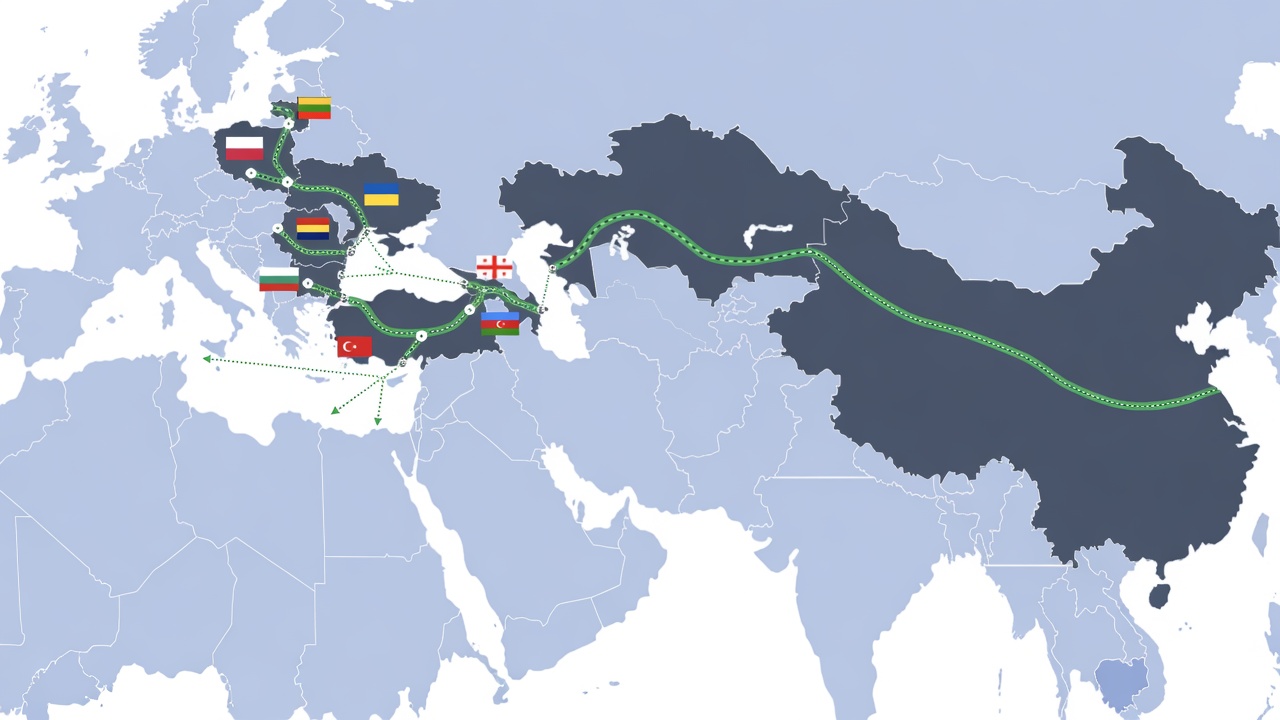
Venemaa sissetung Ukrainasse on kiirendanud Euraasia transpordivõrkude ümberkujundamist. Kasahstan, Usbekistan, Aserbaidžaan ja teised riigid arendavad Venemaast mööduvaid kaubandus- ja energiakoridore Euroopa, Türgi ja Hiina suunas. Euraasia teedevõrk ei koondu enam ammugi Moskvasse ning Venemaa hakkab järk-järgult kaotama oma positsiooni mandri peamise transiidisõlmena.
Nõukogude Liidu lagunemisel jäi Venemaa geograafiliselt ja majanduslikult olukorda, kus suur osa endisest impeeriumist oli üles ehitatud Moskva-keskse süsteemi järgi. Raudteed, torujuhtmed, tööstusettevõtete tarneahelad ning transpordikoridorid nägid ette, et tooraine, inimesed ja kaubad liiguvad äärealadelt keskuse poole ning sealt omakorda tagasi. Moskva oli suurim turg ja poliitiline pealinn, kontrollides ka teid, mis ühendasid naaberriike ülejäänud maailmaga.
Venemaa sissetung Ukrainasse on kiirendanud selle süsteemi murenemist. Viimastel aastatel on Kesk-Aasia ja Kaukaasia riigid hakanud rajama ja laiendama transpordivõrke, mille loogika on vastupidine Nõukogude ajale. Selmet liikuda Kasahstanist, Usbekistanist või Aserbaidžaanist põhja poole Venemaa kaudu, suunatakse aina suurem osa kaubavoost lääne ja lõuna poole – Kaspia mere, Aserbaidžaani, Gruusia, Türgi ning Euroopa suunas.
Kõige olulisemaks sümboliks on kujunenud nn Kesk-koridor ehk Taga-Kaspia rahvusvaheline transporditee (Trans-Caspian International Transport Route, TCTC). See ühendab Hiinat ja Kesk-Aasiat Kaspia mere kaudu Lõuna-Kaukaasia, Türgi ja Euroopa turgudega ning möödub Venemaa territooriumist. OECD kirjeldab koridori strateegilise tähtsuse kasvu otseselt Venemaa 2022. aasta täiemahulise sõja ja sellele järgnenud kaubandus- ning tarneahelate häirete tagajärjena. Tegemist on kogu Euraasia majandusgeograafiat muutva protsessiga.
Nõukogude majandusruumi üks kõige olulisemaid tunnuseid oli selle tsentraliseeritus. Transpordivõrk ei kujunenud tänapäevase turumajanduse loogika järgi, kus ühendatakse kõige kasumlikumad tootjad ja turud. See kujundati halduskeskuse vajadustest lähtudes.
Sama loogika kandus osaliselt üle ka pärast 1991. aastat. Kesk-Aasia riigid jäid olukorda, kus merekaubanduseks puudus neil otsene ligipääs maailmamerele ning suur osa nende taristust oli seotud Venemaa kaudu kulgevate ühendustega. Kasahstan sõltus tugevalt põhjasuunalisest ekspordist, Kesk-Aasia raudteevõrgud olid integreeritud endise NSV Liidu 1520 mm rööpalaiusega süsteemi ning nafta ja gaasi väljaveo puhul olid torujuhtmed suures osas suunatud Venemaa sadamate poole.
Tihti määravad transporditeed ka poliitilise sõltuvuse. Riik, kellel on monopoolne kontroll naabri peamise eksporditee üle, suudab mõjutada naabri majandust olenemata formaalsest suveräänsusest. Aga sama kehtib vastupidises suunas: kui riik suudab rajada mitu sõltumatut ühendust eri turgudele, väheneb ühe keskuse võime tema valikuid mõjutada. Just see on Kesk-Aasias toimumas.
Kesk-koridor kulgeb üldjoontes Hiinast läbi Kasahstani, edasi üle Kaspia mere Aserbaidžaani, sealt Gruusiasse ning edasi kas Türgi ja Euroopa või Musta mere sadamate kaudu Euroopasse. See on multimodaalne võrk: osa teest läbitakse raudteel, osa meritsi ning osa taas raudtee või maanteetranspordiga. OECD hinnangul on tegemist just nimelt Venemaa kaudu kulgeva Põhjakoridori alternatiiviga.
Muutuse ulatust näitab kaubamahtude kasv. OECD andmetel kasvas Taga-Kaspia koridori kaubavedu 2024. aastal 62 protsenti ja ulatus 4,5 miljoni tonnini. Samas on oluline kohe lisada, et see maht on endiselt märksa väiksem kui Venemaa kaudu kulgeva Põhjakoridori oma. Kesk-koridor ei ole seega veel Venemaa transpordisüsteemi asendanud. Ta on aga kiiresti muutumas toimivaks alternatiiviks.
Euroopa Komisjoni andmetel on kaupade liikumine Kesk-koridoril alates 2022. aastast neljakordistunud. 2025. aasta novembris märkis komisjon, et õigete investeeringute korral võib maht 2030. aastaks veel kolm korda kasvada. Selle ümber kerkivad üha uued rajatised, sõlmitakse logistikakokkuleppeid ning sinna suunatakse raha.
Kasahstani valitsuse andmetel kasvas Taga-Kaspia marsruudil veetud kauba kogus 2024. aasta esimese 11 kuuga 63 protsenti 4,1 miljoni tonnini ning konteinerveod kasvasid 2,6 korda, 50 500 TEU-ni. OECD hinnangul suurenes Hiinast Euroopa suunas Kasahstani ja Kaspia mere kaudu liikunud kaubamaht aastatel 2022–2024 koguni 125 protsenti, enam kui 1,5 miljonilt tonnilt üle 3,3 miljoni tonni.
Kesk-koridori ümber kujuneb uus regionaalne majandusruum. Kasahstan investeerib raudteedesse ja Kaspia mere sadamatesse. Aserbaidžaan laiendab Alati sadamat ja moderniseerib raudteid. Gruusia on oluline ühenduslüli Musta mere sadamate ja Türgi suunas. Türgi investeerib oma idaosa raudteeühendustesse. Hiina osaleb nii taristu- kui ka logistikaprojektides.
2024. aasta novembris sõlmisid Aserbaidžaan, Kasahstan ja Hiina Xi’ani vabasadamaga kokkuleppe uue intermodaalse kaubaterminali rajamiseks Alati sadamas. Projekti eesmärk on tõsta sadama võimekust, vähendada ümberlaadimise aega ning toetada Hiina–Euroopa konteinerliikluse kasvamist Kesk-koridoril.
Aserbaidžaani enda ametlikud andmed näitavad, et Alati sadama konteinerkäitluse võimekus on tõstetud 100 000 TEU-lt 150 000 TEU-le ning sadama üldine aastane kaubakäitlusvõimekus on praegu 15 miljonit tonni. Laienemise järel on eesmärgiks 25 miljonit tonni ja 500 000 TEU-d aastas. 2025. aastal läbis sadamat enam kui 8,2 miljonit tonni kaupa ja 107 000 TEU-d. 2026. aasta esimese seitsme kuuga oli konteinerkäive juba 20 protsenti suurem kui aasta varem.
Veelgi olulisem on see, mida tehakse raudteel. Maailmapank kiitis 2024. aastal heaks 650 miljoni dollari suuruse rahastuse Kasahstani Jezkazgani–Karaganda raudteelõigu jaoks, mis kuulub Kesk-koridori põhivõrku. 2026. aasta veebruaris lisandus veel 846 miljoni dollari suurune Maailmapanga garantii, mille eesmärk on kaasata 1,41 miljardit dollarit pikaajalist kommertsrahastust Kasahstani Taga-Kaspia raudteeühenduste arendamiseks.
Türgis valmistatakse omakorda ette 660 kilomeetri pikkuse idaosa raudteelõigu moderniseerimist Divriğist Karsi ja Gruusia piirini. Maailmapanga hinnangul võib see tõsta selle ühenduse kaubaveovõimekuse ligikaudu 750 000 tonnilt kuni 20 miljoni tonnini aastas. Kujunemas on terve võrgustik.
Seejuures on Euroopa Liit muutunud üheks selle protsessi suurimaks rahastajaks. 2024. aasta jaanuaris teatas Euroopa Komisjon, et Euroopa ja rahvusvahelised finantsasutused kavatsevad kaasata Kesk-Aasia transpordiühendustesse kokku umbes 10 miljardit eurot. Pakett hõlmab nii raudteid ja sadamaid kui ka piiripunkte, logistikat ja nn pehmet infrastruktuuri – tollisüsteeme, digitaliseerimist ja standardite ühtlustamist.
Sama aasta märtsis kinnitasid EL ja Kesk-Aasia riigid uuesti 10 miljardi euro suuruse rahastamislubaduse Kesk-koridori arendamiseks. 2026. aasta juunis käivitas Euroopa Komisjon uue Connectivity Agenda Platform’i ning teatas koos rahvusvaheliste finantsasutustega kavatsusest mobiliseerida kuni kaks miljardit eurot täiendavateks strateegilisteks investeeringuteks Musta mere piirkonda ja Lõuna-Kaukaasiasse, sealhulgas transpordi, piiripunktide ja kaubanduse hõlbustamise arendamiseks.
EL-i eesmärk on muuta marsruut konkurentsivõimeliseks ühenduseks, mis võimaldaks Euroopa ja Kesk-Aasia vahel liikuda kaupadel umbes 15 päevaga. Seda ei saa enam pidada üksnes sanktsioonipoliitika kõrvalproduktiks. Euroopa Komisjon käsitleb Kesk-koridori nüüd oma majandusjulgeoleku ja tarneahelate mitmekesistamise osana.
Transpordikoridoridesse investeerimine loob pikaajalisi sidemeid. Raudtee, sadam, logistikakeskus ja tollisüsteem ei kao koos ühe poliitilise kriisiga. Kui need on kord rajatud ja kaubavood nende külge kinnituvad, hakkavad ettevõtted tegema oma investeerimisotsuseid uue geograafia järgi.
Kõige olulisem muutus on seotud Kesk-Aasia riikide strateegilise autonoomiaga. Kasahstan on selle protsessi hea näide. Riigi majandus ei ole Venemaast lahutatud: 2025. aastal oli Venemaa endiselt Kasahstani suurim impordipartner 29,7-protsendilise osakaaluga ning Venemaa moodustas 10,3 protsenti Kasahstani ekspordist. Samuti moodustas Venemaa 88,6 protsenti Kasahstani Euraasia Majandusliidu sisesest kaubavahetusest. Kuid samal ajal olid Kasahstani suurimad ekspordipartnerid 2025. aastal Itaalia ja Hiina, kumbki Venemaast suurema osakaaluga, ning Türgi osakaal kasvas samuti.
Veelgi selgem on muutus Usbekistani puhul. 2025. aastal moodustas Venemaa 16 protsenti Usbekistani väliskaubanduskäibest, Hiina aga 21,2 protsenti. Türgi osakaal oli 3,7 protsenti ning Lõuna-Korea 2,1 protsenti. Usbekistani väliskaubanduse kogumaht ületas 81 miljardi dollari piiri.
See tähendab, et Kesk-Aasia majandusruum muutub järk-järgult mitmesuunalisemaks. See on Moskva jaoks strateegiliselt halb uudis isegi juhul, kui Venemaa ja Kesk-Aasia kaubavahetus ise kasvaks.
Sama geograafiline ümberorienteerumine toimub energiavaldkonnas. Kasahstan on aastakümneid sõltunud Venemaad läbivast CPC ehk Kaspia torujuhtmekonsortsiumi süsteemist, mille kaudu liigub suurem osa riigi naftaekspordist maailma turgudele. Seetõttu on energiasektoris Venemaa mõju endiselt palju tugevam kui konteinervedudes. Kuid ka siin otsitakse alternatiive.
Kasahstan suurendas 2025. aasta esimesel poolel nafta eksporti Aserbaidžaani ja sealt edasi Bakuu–Tbilisi–Ceyhani torujuhtme kaudu. Selle kaudu liikus 785 000 tonni Kasahstani naftat ehk 12 protsenti rohkem kui aasta varem. Samuti kavandab Kasahstan uusi investeeringuid Kaspia mere terminalidesse ja meretransporti.
Aserbaidžaani ja Kasahstani koostöö elektriühenduste rajamiseks kujutab endast omakorda veel laiemat arengut. 2025. aastal sõlmisid Aserbaidžaan, Kasahstan ja Usbekistan Aasia Arengupanga ning Aasia Investeerimispanga toel kokkuleppe Kaspia rohelise energiakoridori teostatavusuuringuks. Eesmärk on kujundada Kesk-Aasia ja Lõuna-Kaukaasia vahele piiriülene elektrikaubandusvõrk.
Euroopa ja Venemaa majandussidemed näitavad sama trendi. 2021. aastal ulatus ELi ja Venemaa kaupadega kauplemise kogumaht 257,5 miljardi euroni. 2025. aastaks oli see langenud 58,1 miljardi euroni. Venemaa osakaal Euroopa Liidu väliskaubanduses on muutunud suurusest, millega tuli arvestada iga olulise majandusotsuse puhul, suhteliselt väikeseks. 2025. aastal oli Venemaa ELi 19. suurim kaubanduspartner ning tema osakaal ELi kogu kaubavahetuses oli 1,1 protsenti.
Eurostati andmetel oli 2025. aasta neljandaks kvartaliks ELi eksport Venemaale võrreldes 2022. aasta algusega langenud 61 protsenti ja import Venemaalt 90 protsenti. See ei tähenda, et Euroopa oleks Venemaast majanduslikult täielikult sõltumatu või et kõik sidemed oleksid kadunud. Kuid Venemaa majanduslik kaal Euroopa jaoks on kahanenud viisil, mida oleks enne 2022. aastat olnud raske ette kujutada.
Enne täiemahulist sõda oli Hiina ja Euroopa vahelise maismaakaubanduse põhitelg Venemaa. Maailmapanga andmetel liikus enne Venemaa sissetungi Ukrainasse koguni 86 protsenti Euroopa ja Hiina vahelisest maismaakaubandusest Venemaa kaudu kulgevat Põhjakoridori mööda. 2022. aasta sõda ja sanktsioonid muutsid selle süsteemi riskiprofiili põhjalikult.
Riskide maandamine on majanduslikult ratsionaalne. Ettevõtted ei taha omada ainult ühte tarnijat ega riigid sõltuda vaid ühest energiaallikast. Venemaa ise aitas oma keskset rolli seega hävitada. Mida agressiivsemalt Moskva kasutas oma geograafilist positsiooni poliitilise mõju vahendina, seda tugevamaks muutus teiste riikide huvi sellest positsioonist pääseda.


